


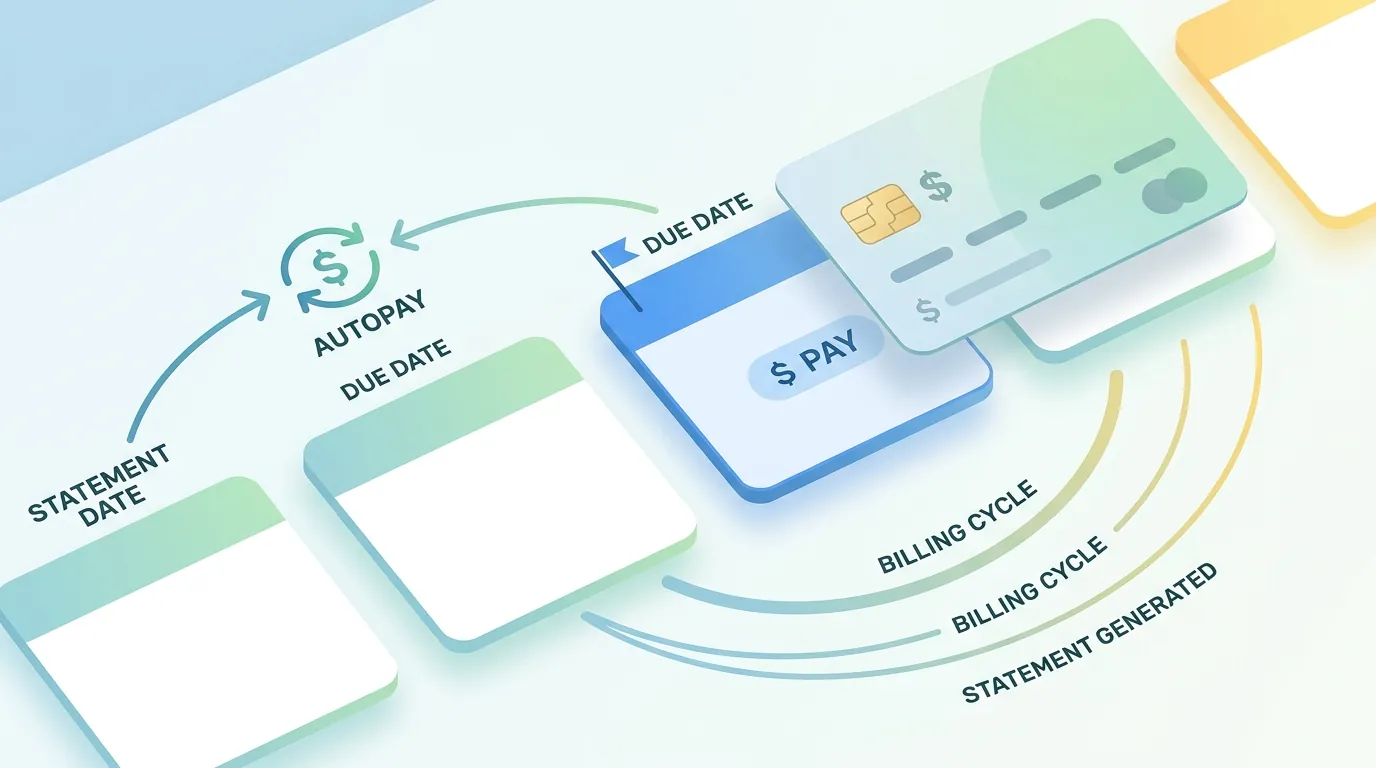
Los estados de cuenta de tarjeta de crédito contienen varias fechas y saldos que pueden ser fáciles de confundir. El ciclo de facturación determina qué transacciones aparecen en un estado de cuenta. La fecha de cierre del estado de cuenta determina cuándo termina ese período de facturación. La fecha de vencimiento del pago determina cuándo el emisor debe recibir al menos el pago mínimo requerido. El pago automático puede entonces automatizar ese pago, reduciendo potencialmente el riesgo de fechas límite incumplidas.
Estos detalles importan porque el momento del pago puede afectar las cuotas por pago tardío, los cargos de interés, el financiamiento promocional y el historial crediticio.
Para las tarjetas de crédito de Estados Unidos, las reglas federales exigen que los emisores proporcionen los estados de cuenta al menos 21 días antes de la fecha de vencimiento del pago. La fecha de vencimiento de una tarjeta generalmente cae en el mismo día calendario cada mes, aunque los términos precisos de la cuenta determinan cómo se procesan los pagos. (consumerfinance.gov)
Comprender la relación entre los ciclos de facturación, las fechas de vencimiento y los pagos automáticos puede facilitar considerablemente la gestión de la tarjeta de crédito.
Qué es un ciclo de facturación de tarjeta de crédito
Un ciclo de facturación, también llamado período de facturación, es el período fijo cubierto por un estado de cuenta de tarjeta de crédito.
Durante ese período, la cuenta puede acumular:
- Compras
- Pagos
- Créditos
- Reembolsos
- Cargos de interés
- Cuotas
- Transferencias de saldo
- Otras transacciones elegibles
Al final del período de facturación, el emisor genera un estado de cuenta que muestra la actividad de la cuenta y el monto adeudado al final de ese período. La CFPB define el período de facturación como el período fijo cubierto por la factura enviada por el emisor de la tarjeta. (consumerfinance.gov)
Por lo tanto, el ciclo de facturación es diferente del período de pago.
El ciclo determina qué transacciones aparecen en un estado de cuenta en particular.
La fecha de vencimiento determina cuándo debe recibirse el pago requerido.
Fecha de cierre del estado de cuenta frente a fecha de vencimiento del pago
Estas dos fechas suelen confundirse.
La fecha de cierre del estado de cuenta es cuando termina el ciclo de facturación y el emisor calcula el saldo del estado de cuenta.
La fecha de vencimiento del pago es cuando el emisor debe recibir al menos el pago mínimo requerido.
Por ejemplo, imagine una tarjeta con:
Fecha de cierre del estado de cuenta: 5 de septiembre Fecha de vencimiento del pago: 30 de septiembre
Las compras realizadas durante el período de facturación que termina el 5 de septiembre generalmente aparecen en el estado de cuenta de septiembre.
El titular de la tarjeta entonces tiene hasta el 30 de septiembre para hacer el pago requerido.
Una compra realizada el 6 de septiembre normalmente caería dentro del siguiente ciclo de facturación en lugar del estado de cuenta que cerró el 5 de septiembre.
Esta distinción puede ser útil al planificar el flujo de caja.
Qué es el saldo del estado de cuenta
El saldo del estado de cuenta representa el monto adeudado al final del ciclo de facturación más recientemente completado.
Puede incluir compras y otras transacciones que se registraron durante ese período, menos pagos, créditos y ajustes que se aplicaron antes de que cerrara el ciclo.
El estado de cuenta también mostrará el pago mínimo requerido y la fecha de vencimiento del pago.
Pagar el saldo del estado de cuenta en su totalidad antes de la fecha de vencimiento generalmente puede permitir a un titular de tarjeta evitar el interés sobre las compras que califican cuando la tarjeta ofrece un período de gracia y la cuenta cumple con sus condiciones. (consumerfinance.gov)
Qué es el saldo actual
El saldo actual puede ser diferente del saldo del estado de cuenta.
Supongamos que un estado de cuenta cierra con un saldo de $1,000.
El titular de la tarjeta luego hace otra compra de $200 después de que cierra el estado de cuenta.
El saldo del estado de cuenta permanece en $1,000, mientras que el saldo actual puede convertirse en $1,200.
Si el titular de la tarjeta tiene un período de gracia y quiere evitar el interés sobre las compras, el monto que importa es generalmente el saldo del estado de cuenta según los términos aplicables de la cuenta, no necesariamente cada transacción realizada después de que cerró el estado de cuenta.
El tratamiento exacto depende del acuerdo de la tarjeta.
Qué es la fecha de vencimiento del pago
La fecha de vencimiento del pago es la fecha antes de la cual el emisor debe recibir el pago requerido para que se considere realizado a tiempo.
Las definiciones del contrato de tarjeta de crédito de la CFPB indican que la fecha de vencimiento aparecerá en la factura y que generalmente será al menos 21 días después de que se envíe la factura. (consumerfinance.gov)
Un pago no necesariamente cuenta como a tiempo simplemente porque el consumidor lo inició en la fecha de vencimiento.
El emisor generalmente necesita recibir el pago antes de la fecha límite aplicable.
Esta distinción es particularmente importante cuando se usan pagos por correo o servicios externos de pago de facturas.
Cuándo se considera tardío un pago de tarjeta de crédito
Generalmente, un pago debe recibirse antes de la fecha de vencimiento y la hora límite aplicable.
La CFPB indica que las compañías de tarjetas de crédito generalmente no pueden tratar un pago como tardío si se recibe antes de las 5 p.m. en la fecha de vencimiento, en la zona horaria especificada en el estado de cuenta. Si la fecha de vencimiento cae en un día en que el emisor no acepta pagos por correo, pueden aplicarse reglas especiales para los pagos por correo recibidos el siguiente día hábil. (consumerfinance.gov)
Los pagos electrónicos pueden tener sus propias horas límite.
Debido a que el procesamiento puede variar, los consumidores deben evitar esperar hasta las últimas horas de la fecha de vencimiento.
Qué sucede si la fecha de vencimiento cae en un fin de semana
El tratamiento puede depender del método de pago.
Para los pagos por correo, las reglas federales proporcionan protecciones específicas cuando la fecha de vencimiento cae en un día en que el emisor no acepta pagos por correo.
Los pagos electrónicos o telefónicos generalmente deben hacerse antes de la fecha de vencimiento en lugar de depender del siguiente día hábil. (consumerfinance.gov)
El enfoque más seguro es revisar las instrucciones de pago en el estado de cuenta y enviar los pagos electrónicos con suficiente anticipación para tener en cuenta la hora límite del emisor.
Qué es un pago mínimo
El pago mínimo es la cantidad más pequeña que el titular de la tarjeta debe pagar antes de la fecha de vencimiento para mantener la cuenta al día.
No es necesariamente la cantidad requerida para pagar el saldo rápidamente.
El estado de cuenta generalmente muestra:
- Saldo del estado de cuenta
- Pago mínimo
- Fecha de vencimiento del pago
- APR aplicables
- Cargos de interés
- Cuotas
- Otra información de la cuenta
La CFPB advierte que pagar solo el mínimo puede extender sustancialmente el tiempo requerido para pagar un saldo de tarjeta de crédito y aumentar los costos de interés. (consumerfinance.gov)
Para alguien que mantiene un saldo, pagar más del mínimo puede reducir el principal más rápido.
Qué es el pago automático
El pago automático es un arreglo que permite a un emisor de tarjeta de crédito retirar automáticamente un pago de una cuenta bancaria vinculada u otra fuente de pago autorizada.
Dependiendo del emisor, los consumidores pueden elegir:
- Pago mínimo
- Saldo del estado de cuenta
- Saldo actual
- Un monto fijo
Las opciones exactas varían.
La CFPB explica que los pagos automáticos pueden ser convenientes porque ayudan a asegurar que las facturas se paguen a tiempo. (consumerfinance.gov)
El pago automático puede ser particularmente útil para los consumidores que ocasionalmente olvidan las fechas límite de pago.
Pago automático para el mínimo frente al saldo completo
El monto seleccionado para el pago automático importa.
El pago automático del pago mínimo está diseñado principalmente para evitar que la cuenta se atrase.
No necesariamente evita que se acumule interés.
El pago automático del saldo del estado de cuenta generalmente puede pagar el saldo completo del estado de cuenta de forma automática, lo cual puede ayudar al titular de la tarjeta a aprovechar un período de gracia sobre las compras cuando corresponda.
Para los consumidores que rutinariamente tienen suficiente dinero disponible en su cuenta bancaria, pagar automáticamente el saldo del estado de cuenta puede simplificar la gestión de la cuenta.
Sin embargo, los consumidores deben comprender exactamente cómo su emisor define cada opción de pago automático.
El pago automático no elimina la necesidad de supervisar la cuenta
Los pagos automáticos pueden reducir el riesgo de olvidar una fecha de vencimiento, pero no son completamente automáticos en todos los aspectos.
Un consumidor aún debe revisar:
- El saldo del estado de cuenta
- El monto del pago
- La fecha de retiro
- La cuenta bancaria vinculada
- Los fondos disponibles
- Los reembolsos y créditos
- Las cuotas inesperadas
- Las transacciones no reconocidas
Un pago automático solo puede funcionar como se pretende si la cuenta de pago vinculada tiene fondos suficientes y la autorización sigue siendo válida.
La CFPB recomienda supervisar los pagos automáticos y comprender cómo funcionan los retiros electrónicos recurrentes. (consumerfinance.gov)
El pago automático y los saldos de la cuenta bancaria
Un problema potencial con el pago automático es la insuficiencia de fondos.
Supongamos que un titular de tarjeta tiene un saldo de estado de cuenta de $3,000 y ha seleccionado el pago automático del saldo completo.
Si solo hay $2,000 disponibles en la cuenta corriente vinculada, el pago puede fallar o crear otras consecuencias bancarias dependiendo del banco y del emisor.
Por lo tanto, los consumidores que usan el pago automático del saldo completo deben mantener fondos suficientes en la cuenta de pago.
Otra opción es el pago automático del mínimo combinado con un pago manual del saldo restante, aunque esto requiere una gestión más activa de la cuenta.
El pago automático y los saldos cambiantes del estado de cuenta
Los saldos de tarjeta de crédito pueden variar sustancialmente de un mes a otro.
Un consumidor que elige el pago automático del saldo completo del estado de cuenta puede ver retiros que cambian según el gasto.
Por ejemplo:
Estado de cuenta de enero: $600 Estado de cuenta de febrero: $1,200 Estado de cuenta de marzo: $750
Por lo tanto, el pago automático puede variar sustancialmente.
Los consumidores deben asegurarse de que su cuenta corriente pueda acomodar esos cambios.
Un monto fijo de pago automático proporciona más previsibilidad, pero puede no pagar el saldo completo del estado de cuenta.
Qué es un período de gracia
Un período de gracia de tarjeta de crédito es el período entre el final de un ciclo de facturación y la fecha de vencimiento del pago durante el cual las compras que califican pueden evitar el interés si el saldo se paga en su totalidad según los términos de la tarjeta.
Las compañías de tarjetas de crédito no están obligadas a proporcionar un período de gracia, aunque la mayoría de las tarjetas ofrecen uno para las compras. (consumerfinance.gov)
Los períodos de gracia generalmente se aplican a las compras en lugar de a los adelantos de efectivo.
Por lo tanto, un titular de tarjeta debe verificar el acuerdo en lugar de asumir que cada tipo de transacción recibe el mismo tratamiento.
Pagar en su totalidad puede conservar el período de gracia
Supongamos que un titular de tarjeta comienza un ciclo de facturación sin saldo rotativo y hace $1,500 en compras.
El estado de cuenta cierra con un saldo de $1,500.
Si la tarjeta ofrece un período de gracia calificado y el consumidor paga el saldo completo del estado de cuenta antes de la fecha de vencimiento, el consumidor generalmente puede evitar el interés sobre esas compras.
Si el consumidor paga solo $100, el saldo restante puede generar interés según los términos de la cuenta.
La CFPB explica que los consumidores generalmente pueden evitar el interés sobre las compras pagando el saldo en su totalidad antes de la fecha de vencimiento cuando la tarjeta ofrece un período de gracia. (consumerfinance.gov)
Mantener un saldo puede afectar las compras futuras
Cuando un consumidor no paga el saldo completo y pierde la elegibilidad para un período de gracia, el tratamiento del interés puede volverse más complicado.
La CFPB señala que a los consumidores que mantienen saldos se les puede cobrar interés sobre las compras en ciclos de facturación posteriores, dependiendo de los términos de la tarjeta. (consumerfinance.gov)
Esta es una razón por la cual comprender la relación entre el saldo del estado de cuenta y la fecha de vencimiento es importante.
El monto pagado y cuándo se paga puede afectar cómo se calcula el interés.
Pagar temprano frente a pagar en la fecha de vencimiento
Los consumidores generalmente no necesitan esperar hasta la fecha de vencimiento para hacer un pago de tarjeta de crédito.
Los pagos a menudo se pueden hacer antes en el ciclo de facturación.
Pagar temprano puede tener varios beneficios prácticos:
- Reducir el saldo antes de que cierre el estado de cuenta
- Disminuir el monto reportado al momento del estado de cuenta
- Reducir el riesgo de olvidar la fecha de vencimiento
- Facilitar la gestión del flujo de caja
- Reducir el interés cuando este se calcula según un saldo diario
La CFPB explica que muchos emisores de tarjetas calculan el interés diariamente según el saldo diario promedio, lo que significa que pagar antes puede reducir el interés cuando un saldo está sujeto a intereses. (consumerfinance.gov)
Pagar antes de que cierre el estado de cuenta
Un pago realizado antes de la fecha de cierre del estado de cuenta puede reducir el saldo que aparece en el siguiente estado de cuenta.
Por ejemplo:
Límite de crédito: $10,000 Saldo antes del pago: $4,000 Pago antes de que cierre el estado de cuenta: $2,000
Si el pago se registra antes de que cierre el estado de cuenta y no hay cargos adicionales que lo compensen, el estado de cuenta puede mostrar aproximadamente $2,000 en lugar de $4,000.
Esto puede importar para los consumidores que quieren mantener más bajos los saldos rotativos reportados.
Sin embargo, los tiempos de registro de pagos varían, por lo que los consumidores no deben asumir que un pago iniciado justo antes de la fecha de cierre necesariamente se reflejará en ese estado de cuenta.
Los ciclos de facturación pueden afectar cuándo vencen las compras
El momento de una compra determina en qué ciclo de facturación entra.
Supongamos que un estado de cuenta cierra el día 10 de cada mes.
Una compra realizada el 9 de septiembre puede aparecer en el estado de cuenta que cierra el 10 de septiembre.
Una compra realizada el 11 de septiembre generalmente caería dentro del siguiente ciclo de facturación.
Eso puede significar que la compra del 11 de septiembre tiene una fecha de estado de cuenta y una fecha de vencimiento de pago posteriores a las de la compra del 9 de septiembre.
Los consumidores no deben interpretar esto como una forma de evitar pagar por las compras. Simplemente ilustra cómo funciona el momento del estado de cuenta.
Cómo funcionan juntos el pago automático y los ciclos de facturación
El pago automático no cambia el ciclo de facturación.
En cambio, utiliza la información de pago generada por el ciclo de facturación.
La secuencia generalmente se ve así:
1. Termina el ciclo de facturación
El emisor cierra el período y prepara el estado de cuenta.
2. Se genera el estado de cuenta
El estado de cuenta muestra el saldo, el pago mínimo, la fecha de vencimiento y otra información de la cuenta.
3. Se procesa el pago automático
En la fecha de pago programada, el emisor retira el monto seleccionado.
4. El pago se registra
El pago se acredita a la cuenta.
5. Continúa el nuevo ciclo de facturación
Las nuevas compras y otras transacciones se acumulan hacia el siguiente estado de cuenta.
Comprender esta secuencia facilita determinar qué compras se incluyen en cada pago.
Qué sucede si falla un pago automático
Un pago automático no tiene garantizado su éxito.
Las posibles causas incluyen:
- Fondos insuficientes
- Un método de pago vencido
- Una cuenta bancaria cerrada
- Información bancaria incorrecta
- Una autorización cancelada
- Problemas técnicos de procesamiento
Si falla un pago automático, el titular de la tarjeta debe verificar si el pago mínimo se recibió antes de la fecha de vencimiento.
Si no fue así, contactar al emisor de inmediato puede ayudar a determinar si el pago se puede volver a enviar o si hay disponible una exención de la cuota por pago tardío.
La CFPB aconseja a los consumidores que tienen un pago tardío contactar a la compañía de la tarjeta y preguntar si se puede eximir la cuota por pago tardío. (consumerfinance.gov)
Cambiar o cancelar el pago automático
Los consumidores generalmente pueden modificar o cancelar los arreglos de pago automático a través de su emisor de tarjeta.
Sin embargo, el momento importa.
Si un pago ya se ha programado para su procesamiento, cancelar la autorización poco antes puede no evitar la transacción.
Los consumidores deben revisar las instrucciones del emisor y dejar suficiente tiempo para que los cambios entren en vigor.
Al cerrar una cuenta bancaria o cambiar de banco, recuerde actualizar cada arreglo de pago recurrente vinculado a la cuenta anterior.
El pago automático no reemplaza el presupuesto
Los pagos automáticos pueden facilitar el momento del pago, pero no resuelven un problema de gasto.
Un consumidor que gasta $2,000 al mes en una tarjeta y paga automáticamente el saldo completo aún necesita tener $2,000 disponibles cuando se procese el pago.
De manera similar, el pago automático del mínimo puede mantener una cuenta al día mientras permite que se acumule un saldo.
La herramienta gestiona la ejecución del pago.
No determina si el gasto subyacente es asequible.
Qué revisar en cada estado de cuenta
Incluso los consumidores que usan pago automático deben revisar sus estados de cuenta cada mes.
Verifique:
Saldo del estado de cuenta: ¿Cuánto se debía cuando cerró el ciclo de facturación?
Pago mínimo: ¿Qué monto debe pagarse para mantener la cuenta al día?
Fecha de vencimiento: ¿Cuándo debe recibirse el pago?
Cargos de interés: ¿Se cobró interés?
Cuotas: ¿Se cobraron cuotas anuales, por pago tardío, por adelanto de efectivo, por transferencia de saldo, u otras?
Transacciones: ¿Todas las compras parecen legítimas?
Créditos y reembolsos: ¿Se registraron los créditos esperados?
Saldos promocionales: ¿Algún período de APR promocional está por vencer?
Revisar estos detalles puede detectar problemas que el pago automático por sí solo no puede identificar.
Un sistema práctico de pago
Un sistema simple puede combinar la automatización con revisiones periódicas de la cuenta.
Primero, active el pago automático al menos para el pago mínimo requerido si los términos del emisor y su flujo de caja lo hacen apropiado.
Segundo, considere pagar automáticamente el saldo completo del estado de cuenta si puede mantener de manera confiable suficiente dinero en la cuenta vinculada y quiere evitar el interés sobre las compras que califican.
Tercero, revise el estado de cuenta cada mes.
Cuarto, mantenga activadas las alertas de retiros de pago, compras grandes y actividad inusual en la cuenta cuando el emisor las ofrezca.
Finalmente, verifique que la cuenta bancaria vinculada permanezca activa y adecuadamente fondeada.
Este enfoque separa dos tareas:
El pago automático maneja el momento del pago.
La revisión mensual del estado de cuenta maneja la supervisión de la cuenta.
En resumen
Los ciclos de facturación de tarjeta de crédito determinan qué transacciones aparecen en un estado de cuenta, mientras que la fecha de vencimiento del pago determina cuándo debe recibirse el pago requerido. El saldo del estado de cuenta y el saldo actual pueden diferir porque las compras y los pagos continúan después de que cierra el ciclo de facturación.
El pago automático puede reducir el riesgo de olvidar un pago, pero los consumidores aún deben elegir el monto de pago cuidadosamente. El pago automático del mínimo puede ayudar a mantener una cuenta al día sin necesariamente evitar que se acumule interés. El pago automático del saldo completo del estado de cuenta puede ser útil para los consumidores que tienen suficiente dinero disponible y quieren aprovechar un período de gracia calificado sobre las compras. (consumerfinance.gov)
Para las tarjetas de crédito de Estados Unidos, los estados de cuenta generalmente deben proporcionarse al menos 21 días antes de la fecha de vencimiento, y los pagos deben recibirse según las reglas de hora límite aplicables del emisor para considerarse realizados a tiempo. (consumerfinance.gov)
El sistema más efectivo no es simplemente activar el pago automático y olvidarse de la cuenta. Es combinar los pagos automáticos con revisiones mensuales del estado de cuenta, reservas de efectivo suficientes, y una comprensión clara de cómo interactúan el ciclo de facturación, la fecha de vencimiento y el período de gracia.
Referencias
- Consumer Financial Protection Bureau — What Is a Grace Period for a Credit Card? (consumerfinance.gov)
- Consumer Financial Protection Bureau — Credit Card Contract Definitions (consumerfinance.gov)
- Consumer Financial Protection Bureau — How Do Automatic Payments From a Bank Account Work? (consumerfinance.gov)
- Consumer Financial Protection Bureau — When Is My Credit Card Payment Considered Late? (consumerfinance.gov)
- Consumer Financial Protection Bureau — When a Payment Is Due on a Sunday or Holiday (consumerfinance.gov)
- Consumer Financial Protection Bureau — How Credit Card Interest Is Calculated (consumerfinance.gov)
- Consumer Financial Protection Bureau — Know Before You Owe: Credit Cards (consumerfinance.gov)


