


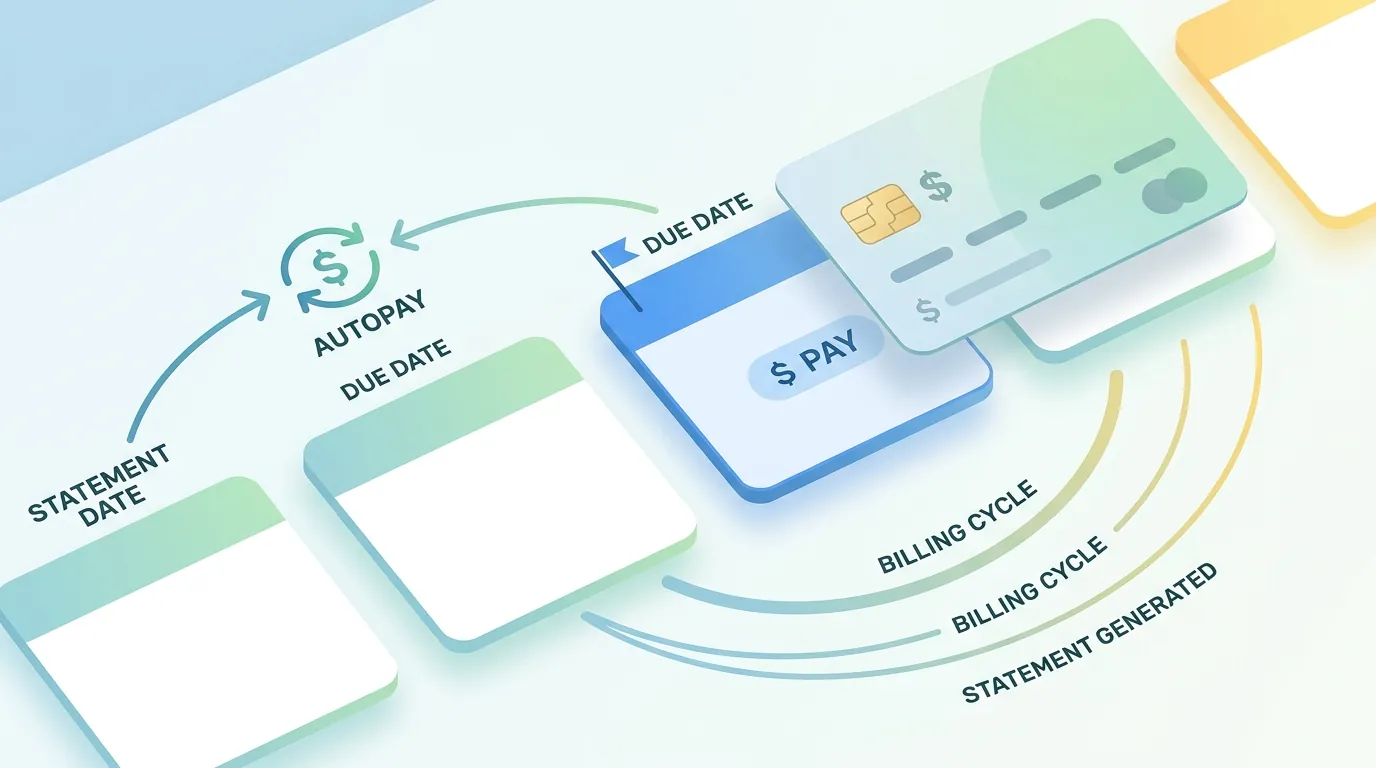
Les relevés de carte de crédit contiennent plusieurs dates et soldes qui peuvent facilement prêter à confusion. Le cycle de facturation détermine quelles transactions apparaissent sur un relevé. La date de clôture du relevé détermine quand cette période de facturation se termine. La date d'échéance du paiement détermine quand au moins le paiement minimum requis doit parvenir à l'émetteur. Le paiement automatique peut alors automatiser ce paiement, réduisant potentiellement le risque d'échéances manquées.
Ces détails ont de l'importance car le moment du paiement peut affecter les frais de retard, les frais d'intérêt, le financement promotionnel, et l'historique de crédit.
Pour les cartes de crédit américaines, les règles fédérales exigent des émetteurs qu'ils fournissent des relevés au moins 21 jours avant la date d'échéance du paiement. La date d'échéance d'une carte tombe généralement le même jour calendaire chaque mois, bien que les conditions précises du compte déterminent comment les paiements sont traités. (consumerfinance.gov)
Comprendre la relation entre les cycles de facturation, les dates d'échéance, et les paiements automatiques peut considérablement faciliter la gestion des cartes de crédit.
Qu'est-ce qu'un cycle de facturation de carte de crédit ?
Un cycle de facturation, également appelé période de facturation, est la période fixe couverte par un relevé de carte de crédit.
Pendant cette période, le compte peut accumuler :
- Des achats
- Des paiements
- Des crédits
- Des remboursements
- Des frais d'intérêt
- Des frais
- Des transferts de solde
- D'autres transactions éligibles
À la fin de la période de facturation, l'émetteur génère un relevé indiquant l'activité du compte et le montant dû à la fin de cette période. Le CFPB définit la période de facturation comme la période fixe couverte par la facture envoyée par l'émetteur de la carte. (consumerfinance.gov)
Le cycle de facturation est donc différent de la période de paiement.
Le cycle détermine quelles transactions apparaissent sur un relevé particulier.
La date d'échéance détermine quand le paiement requis doit être reçu.
Date de clôture du relevé vs. date d'échéance du paiement
Ces deux dates sont souvent confondues.
La date de clôture du relevé est le moment où le cycle de facturation se termine et où l'émetteur calcule le solde du relevé.
La date d'échéance du paiement est le moment où l'émetteur doit recevoir au moins le paiement minimum requis.
Par exemple, imaginez une carte avec :
Date de clôture du relevé : 5 septembre Date d'échéance du paiement : 30 septembre
Les achats effectués pendant la période de facturation se terminant le 5 septembre apparaissent généralement sur le relevé de septembre.
Le titulaire de la carte a alors jusqu'au 30 septembre pour effectuer le paiement requis.
Un achat effectué le 6 septembre relèverait normalement du cycle de facturation suivant plutôt que du relevé clôturé le 5 septembre.
Cette distinction peut être utile pour planifier les flux de trésorerie.
Qu'est-ce que le solde du relevé ?
Le solde du relevé représente le montant dû à la fin du cycle de facturation le plus récemment terminé.
Il peut inclure les achats et autres transactions comptabilisés pendant cette période, moins les paiements, crédits, et ajustements appliqués avant la clôture du cycle.
Le relevé indiquera également le paiement minimum requis et la date d'échéance du paiement.
Payer le solde du relevé intégralement avant la date d'échéance peut généralement permettre à un titulaire de carte d'éviter les intérêts sur les achats éligibles lorsque la carte offre un délai de grâce et que le compte remplit ses conditions. (consumerfinance.gov)
Qu'est-ce que le solde actuel ?
Le solde actuel peut différer du solde du relevé.
Supposons qu'un relevé se clôture avec un solde de $1 000.
Le titulaire de la carte effectue ensuite un autre achat de $200 après la clôture du relevé.
Le solde du relevé reste à $1 000, tandis que le solde actuel peut devenir $1 200.
Si le titulaire de la carte bénéficie d'un délai de grâce et souhaite éviter les intérêts sur les achats, le montant qui compte est généralement le solde du relevé selon les conditions applicables du compte, pas nécessairement chaque transaction effectuée après la clôture du relevé.
Le traitement exact dépend du contrat de carte.
Qu'est-ce que la date d'échéance du paiement ?
La date d'échéance du paiement est la date à laquelle l'émetteur doit recevoir le paiement requis pour qu'il soit considéré comme effectué à temps.
Les définitions contractuelles des cartes de crédit du CFPB indiquent que la date d'échéance figurera sur la facture et qu'elle sera généralement d'au moins 21 jours après l'envoi de la facture. (consumerfinance.gov)
Un paiement n'est pas nécessairement considéré comme effectué à temps simplement parce que le consommateur l'a initié le jour de l'échéance.
L'émetteur doit généralement recevoir le paiement avant l'échéance applicable.
Cette distinction est particulièrement importante lors de l'utilisation de paiements postaux ou de services de paiement de factures externes.
Quand un paiement de carte de crédit est-il considéré en retard ?
En général, un paiement doit être reçu avant la date d'échéance et l'heure limite applicable.
Le CFPB indique que les sociétés de carte de crédit ne peuvent généralement pas traiter un paiement comme étant en retard s'il est reçu avant 17 h le jour de l'échéance, dans le fuseau horaire précisé sur le relevé. Si la date d'échéance tombe un jour où l'émetteur n'accepte pas les paiements postaux, des règles spéciales peuvent s'appliquer aux paiements postaux reçus le jour ouvrable suivant. (consumerfinance.gov)
Les paiements électroniques peuvent avoir leurs propres heures limites.
Comme le traitement peut varier, les consommateurs devraient éviter d'attendre les dernières heures du jour d'échéance.
Que se passe-t-il si la date d'échéance tombe un week-end ?
Le traitement peut dépendre du mode de paiement.
Pour les paiements postaux, les règles fédérales prévoient des protections spécifiques lorsque la date d'échéance tombe un jour où l'émetteur n'accepte pas les paiements postaux.
Les paiements électroniques ou téléphoniques doivent généralement être effectués avant la date d'échéance plutôt que de compter sur le jour ouvrable suivant. (consumerfinance.gov)
L'approche la plus sûre consiste à vérifier les instructions de paiement sur le relevé et à soumettre les paiements électroniques suffisamment tôt pour tenir compte de l'heure limite de l'émetteur.
Qu'est-ce qu'un paiement minimum ?
Le paiement minimum est le plus petit montant que le titulaire de la carte doit payer avant la date d'échéance pour maintenir le compte à jour.
Ce n'est pas nécessairement le montant requis pour rembourser rapidement le solde.
Le relevé affiche généralement :
- Le solde du relevé
- Le paiement minimum
- La date d'échéance du paiement
- Les TAEG applicables
- Les frais d'intérêt
- Les frais
- D'autres informations sur le compte
Le CFPB avertit que ne payer que le minimum peut considérablement prolonger le temps nécessaire pour rembourser un solde de carte de crédit et augmenter les coûts d'intérêt. (consumerfinance.gov)
Pour quelqu'un qui porte un solde, payer plus que le minimum peut réduire le capital plus rapidement.
Qu'est-ce que le paiement automatique ?
Le paiement automatique (autopay) est un dispositif qui permet à un émetteur de carte de crédit de retirer automatiquement un paiement d'un compte bancaire lié ou d'une autre source de paiement autorisée.
Selon l'émetteur, les consommateurs peuvent être en mesure de choisir :
- Le paiement minimum
- Le solde du relevé
- Le solde actuel
- Un montant fixe
Les options exactes varient.
Le CFPB explique que les paiements automatiques peuvent être pratiques car ils aident à garantir que les factures sont payées à temps. (consumerfinance.gov)
Le paiement automatique peut être particulièrement utile pour les consommateurs qui oublient occasionnellement les échéances de paiement.
Paiement automatique du minimum vs. du solde intégral
Le montant sélectionné pour le paiement automatique compte.
Le paiement automatique du minimum est conçu principalement pour empêcher le compte de devenir en souffrance.
Il n'empêche pas nécessairement les intérêts de s'accumuler.
Le paiement automatique du solde du relevé peut généralement payer automatiquement l'intégralité du solde du relevé, ce qui peut aider le titulaire de la carte à bénéficier d'un délai de grâce sur les achats lorsque cela s'applique.
Pour les consommateurs qui disposent régulièrement de suffisamment d'argent sur leur compte bancaire, payer automatiquement le solde du relevé peut simplifier la gestion du compte.
Cependant, les consommateurs devraient comprendre exactement comment leur émetteur définit chaque option de paiement automatique.
Le paiement automatique n'élimine pas le besoin de surveiller le compte
Les paiements automatiques peuvent réduire le risque d'oublier une date d'échéance, mais ils ne sont pas totalement passifs.
Un consommateur devrait tout de même examiner :
- Le solde du relevé
- Le montant du paiement
- La date de prélèvement
- Le compte bancaire lié
- Les fonds disponibles
- Les remboursements et crédits
- Les frais inattendus
- Les transactions non reconnues
Un paiement automatique ne peut fonctionner comme prévu que si le compte de paiement lié dispose de fonds suffisants et que l'autorisation demeure valide.
Le CFPB recommande de surveiller les paiements automatiques et de comprendre le fonctionnement des retraits électroniques récurrents. (consumerfinance.gov)
Paiement automatique et soldes de compte bancaire
Un problème potentiel du paiement automatique est l'insuffisance de fonds.
Supposons qu'un titulaire de carte ait un solde de relevé de $3 000 et ait sélectionné le paiement automatique du solde intégral.
Si seulement $2 000 sont disponibles sur le compte chèque lié, le paiement peut échouer ou créer d'autres conséquences bancaires selon la banque et l'émetteur.
Les consommateurs qui utilisent le paiement automatique du solde intégral devraient donc maintenir des fonds suffisants sur le compte de paiement.
Une autre option consiste à combiner le paiement automatique du minimum avec un paiement manuel du solde restant, bien que cela nécessite une gestion de compte plus active.
Paiement automatique et soldes de relevé variables
Les soldes de carte de crédit peuvent varier substantiellement d'un mois à l'autre.
Un consommateur qui choisit le paiement automatique du solde de relevé intégral peut voir des retraits qui varient selon les dépenses.
Par exemple :
Relevé de janvier : $600 Relevé de février : $1 200 Relevé de mars : $750
Le paiement automatique peut donc varier substantiellement.
Les consommateurs devraient s'assurer que leur compte chèque peut absorber ces variations.
Un montant de paiement automatique fixe offre plus de prévisibilité mais peut ne pas payer l'intégralité du solde du relevé.
Qu'est-ce qu'un délai de grâce ?
Un délai de grâce de carte de crédit est la période entre la fin d'un cycle de facturation et la date d'échéance du paiement pendant laquelle les achats éligibles peuvent éviter les intérêts si le solde est payé intégralement selon les conditions de la carte.
Les sociétés de carte de crédit ne sont pas tenues d'offrir un délai de grâce, bien que la plupart des cartes en offrent un pour les achats. (consumerfinance.gov)
Les délais de grâce s'appliquent généralement aux achats plutôt qu'aux avances de fonds.
Un titulaire de carte devrait donc vérifier le contrat plutôt que de supposer que chaque type de transaction reçoit le même traitement.
Payer intégralement peut préserver le délai de grâce
Supposons qu'un titulaire de carte commence un cycle de facturation sans solde renouvelable et effectue $1 500 d'achats.
Le relevé se clôture avec un solde de $1 500.
Si la carte offre un délai de grâce éligible et que le consommateur paie l'intégralité du solde du relevé avant la date d'échéance, le consommateur peut généralement éviter les intérêts sur ces achats.
Si le consommateur ne paie que $100, le solde restant peut générer des intérêts selon les conditions du compte.
Le CFPB explique que les consommateurs peuvent généralement éviter les intérêts sur les achats en payant le solde intégralement avant la date d'échéance lorsque la carte offre un délai de grâce. (consumerfinance.gov)
Conserver un solde peut affecter les achats futurs
Lorsqu'un consommateur ne paie pas l'intégralité du solde et perd son éligibilité à un délai de grâce, le traitement des intérêts peut devenir plus compliqué.
Le CFPB note que les consommateurs qui conservent des soldes peuvent se voir facturer des intérêts sur les achats lors des cycles de facturation suivants, selon les conditions de la carte. (consumerfinance.gov)
C'est l'une des raisons pour lesquelles comprendre la relation entre le solde du relevé et la date d'échéance est important.
Le montant payé et le moment où il est payé peuvent affecter le calcul des intérêts.
Payer tôt vs. payer à la date d'échéance
Les consommateurs n'ont généralement pas besoin d'attendre la date d'échéance pour effectuer un paiement de carte de crédit.
Les paiements peuvent souvent être effectués plus tôt dans le cycle de facturation.
Payer tôt peut présenter plusieurs avantages pratiques :
- Réduire le solde avant la clôture du relevé
- Diminuer le montant indiqué au moment du relevé
- Réduire le risque de manquer la date d'échéance
- Faciliter la gestion des flux de trésorerie
- Réduire les intérêts lorsque ceux-ci sont calculés sur un solde quotidien
Le CFPB explique que de nombreux émetteurs de carte calculent les intérêts quotidiennement sur la base du solde quotidien moyen, ce qui signifie que payer plus tôt peut réduire les intérêts lorsqu'un solde est soumis à des intérêts. (consumerfinance.gov)
Payer avant la clôture du relevé
Un paiement effectué avant la date de clôture du relevé peut réduire le solde qui apparaît sur le relevé suivant.
Par exemple :
Plafond de crédit : $10 000 Solde avant paiement : $4 000 Paiement avant clôture du relevé : $2 000
Si le paiement est comptabilisé avant la clôture du relevé et qu'aucune charge supplémentaire ne le compense, le relevé peut afficher environ $2 000 plutôt que $4 000.
Cela peut avoir de l'importance pour les consommateurs qui souhaitent garder des soldes renouvelables déclarés plus bas.
Cependant, les délais de comptabilisation des paiements varient, les consommateurs ne devraient donc pas supposer qu'un paiement initié juste avant la date de clôture sera nécessairement reflété sur ce relevé.
Les cycles de facturation peuvent affecter le moment où les achats sont dus
Le moment d'un achat détermine dans quel cycle de facturation il entre.
Supposons qu'un relevé se clôture le 10 de chaque mois.
Un achat effectué le 9 septembre peut apparaître sur le relevé se clôturant le 10 septembre.
Un achat effectué le 11 septembre relèverait généralement du cycle de facturation suivant.
Cela peut signifier que l'achat du 11 septembre a une date de relevé et une date d'échéance de paiement ultérieures à celles de l'achat du 9 septembre.
Les consommateurs ne devraient pas interpréter cela comme un moyen d'éviter de payer pour des achats. Cela illustre simplement le fonctionnement du calendrier des relevés.
Comment le paiement automatique et les cycles de facturation fonctionnent ensemble
Le paiement automatique ne modifie pas le cycle de facturation.
Il utilise plutôt les informations de paiement générées par le cycle de facturation.
La séquence ressemble généralement à ceci :
1. Le cycle de facturation se termine
L'émetteur clôture la période et prépare le relevé.
2. Le relevé est généré
Le relevé indique le solde, le paiement minimum, la date d'échéance, et d'autres informations sur le compte.
3. Le paiement automatique est traité
À la date de paiement programmée, l'émetteur retire le montant sélectionné.
4. Le paiement est comptabilisé
Le paiement est crédité au compte.
5. Le nouveau cycle de facturation continue
Les nouveaux achats et autres transactions s'accumulent en vue du prochain relevé.
Comprendre cette séquence facilite la détermination des achats inclus dans chaque paiement.
Que se passe-t-il si un paiement automatique échoue ?
Un paiement automatique n'est pas garanti de réussir.
Les causes possibles incluent :
- Des fonds insuffisants
- Un mode de paiement expiré
- Un compte bancaire clôturé
- Des informations bancaires incorrectes
- Une autorisation annulée
- Des problèmes techniques de traitement
Si un paiement automatique échoue, le titulaire de la carte devrait vérifier si le paiement minimum a été reçu avant la date d'échéance.
Sinon, contacter rapidement l'émetteur peut aider à déterminer si le paiement peut être resoumis ou si une exonération de frais de retard est disponible.
Le CFPB conseille aux consommateurs ayant subi un retard de paiement de contacter la société de carte de crédit et de demander si le frais de retard peut être annulé. (consumerfinance.gov)
Modifier ou annuler le paiement automatique
Les consommateurs peuvent généralement modifier ou annuler les dispositifs de paiement automatique auprès de leur émetteur de carte.
Cependant, le moment compte.
Si un paiement a déjà été programmé pour traitement, annuler l'autorisation peu de temps avant peut ne pas empêcher la transaction.
Les consommateurs devraient examiner les instructions de l'émetteur et prévoir suffisamment de temps pour que les changements prennent effet.
Lors de la clôture d'un compte bancaire ou d'un changement de banque, n'oubliez pas de mettre à jour chaque dispositif de paiement récurrent lié à l'ancien compte.
Le paiement automatique ne remplace pas la budgétisation
Les paiements automatiques peuvent faciliter le calendrier de paiement, mais ils ne résolvent pas un problème de dépenses.
Un consommateur qui dépense $2 000 par mois sur une carte et paie automatiquement le solde intégral a tout de même besoin de $2 000 disponibles au moment où le paiement est traité.
De même, le paiement automatique du minimum peut maintenir un compte à jour tout en permettant à un solde de s'accumuler.
L'outil gère l'exécution du paiement.
Il ne détermine pas si les dépenses sous-jacentes sont abordables.
Ce qu'il faut vérifier sur chaque relevé
Même les consommateurs utilisant le paiement automatique devraient examiner leurs relevés chaque mois.
Vérifiez :
Solde du relevé : Combien était dû à la clôture du cycle de facturation ?
Paiement minimum : Quel montant doit être payé pour maintenir le compte à jour ?
Date d'échéance : Quand le paiement doit-il être reçu ?
Frais d'intérêt : Des intérêts ont-ils été facturés ?
Frais : Des frais annuels, de retard, d'avance de fonds, de transfert de solde, ou autres ont-ils été facturés ?
Transactions : Tous les achats semblent-ils légitimes ?
Crédits et remboursements : Les crédits attendus ont-ils été comptabilisés ?
Soldes promotionnels : Des périodes de TAEG promotionnel approchent-elles de leur expiration ?
Examiner ces détails peut permettre de repérer des problèmes que le paiement automatique lui-même ne peut pas identifier.
Un système de paiement pratique
Un système simple peut combiner l'automatisation avec des examens réguliers du compte.
Premièrement, activez le paiement automatique pour au moins le paiement minimum requis si les conditions de l'émetteur et vos flux de trésorerie le permettent.
Deuxièmement, envisagez de payer automatiquement l'intégralité du solde du relevé si vous pouvez maintenir de manière fiable suffisamment d'argent sur le compte lié et souhaitez éviter les intérêts sur les achats éligibles.
Troisièmement, examinez le relevé chaque mois.
Quatrièmement, maintenez les alertes activées pour les retraits de paiement, les achats importants, et l'activité inhabituelle du compte lorsque l'émetteur les propose.
Enfin, vérifiez que le compte bancaire lié reste actif et suffisamment approvisionné.
Cette approche sépare deux tâches :
Le paiement automatique gère le calendrier de paiement.
L'examen mensuel du relevé gère la surveillance du compte.
En résumé
Les cycles de facturation des cartes de crédit déterminent quelles transactions apparaissent sur un relevé, tandis que la date d'échéance du paiement détermine quand le paiement requis doit être reçu. Le solde du relevé et le solde actuel peuvent différer car les achats et paiements continuent après la clôture du cycle de facturation.
Le paiement automatique peut réduire le risque d'oublier un paiement, mais les consommateurs doivent tout de même choisir le montant du paiement avec soin. Le paiement automatique du minimum peut aider à maintenir un compte à jour sans nécessairement empêcher les intérêts de s'accumuler. Le paiement automatique du solde intégral peut être utile pour les consommateurs qui disposent de suffisamment d'argent et souhaitent bénéficier d'un délai de grâce éligible sur les achats. (consumerfinance.gov)
Pour les cartes de crédit américaines, les relevés doivent généralement être fournis au moins 21 jours avant la date d'échéance, et les paiements doivent être reçus conformément aux règles d'heure limite applicables de l'émetteur pour être considérés comme effectués à temps. (consumerfinance.gov)
Le système le plus efficace ne consiste pas simplement à activer le paiement automatique et à oublier le compte. Il consiste à combiner les paiements automatiques avec des examens mensuels de relevé, des réserves de trésorerie suffisantes, et une compréhension claire de la manière dont le cycle de facturation, la date d'échéance, et le délai de grâce interagissent.
Références
- Consumer Financial Protection Bureau — What Is a Grace Period for a Credit Card?
- Consumer Financial Protection Bureau — Credit Card Contract Definitions
- Consumer Financial Protection Bureau — How Do Automatic Payments From a Bank Account Work?
- Consumer Financial Protection Bureau — When Is My Credit Card Payment Considered Late?
- Consumer Financial Protection Bureau — When a Payment Is Due on a Sunday or Holiday
- Consumer Financial Protection Bureau — How Credit Card Interest Is Calculated
- Consumer Financial Protection Bureau — Know Before You Owe: Credit Cards


