


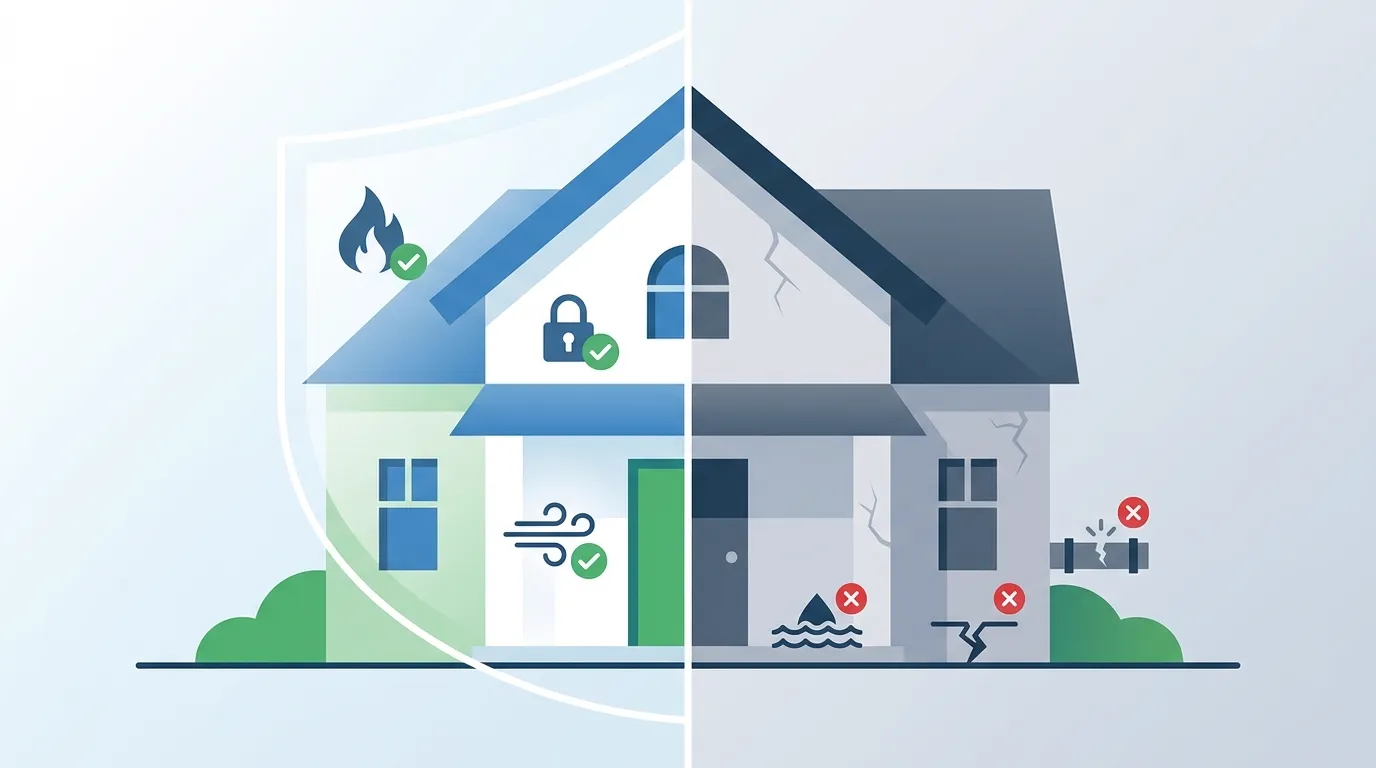
L'assurance habitation est conçue pour aider à protéger les propriétaires contre les pertes financières liées aux dommages à leur propriété, à leurs biens personnels et à certaines réclamations en responsabilité civile. Bien que les polices puissent offrir une protection étendue, elles ne couvrent pas tous les types de pertes.
Comprendre les principales composantes de la couverture d'assurance habitation peut faciliter l'évaluation des limites de police, des franchises, des exclusions et des protections optionnelles. Cela peut également aider les propriétaires à identifier les situations où une assurance supplémentaire pourrait être nécessaire.
La couverture exacte fournie dépend de la police, de l'assureur, des réglementations de l'État et des circonstances individuelles ; il est donc essentiel d'examiner le contrat de police avant de se fier à une protection en particulier.
Que couvre habituellement l'assurance habitation ?
Une police d'assurance habitation standard combine généralement plusieurs types de protection différents. Les composantes les plus courantes couvrent la maison elle-même, les autres structures, les biens personnels, les frais de subsistance temporaires et la responsabilité civile.
La couverture du bâtiment (Dwelling Coverage)
L'assurance du bâtiment est conçue pour couvrir la structure physique de la maison contre les causes de perte couvertes.
Selon la police, cela peut inclure des dommages :
- Aux murs et plafonds
- À la toiture
- Aux planchers
- Aux armoires encastrées
- Aux garages attenants
- Aux systèmes de plomberie et électriques
- Aux installations fixes permanentes
La limite de couverture du bâtiment devrait généralement refléter le coût estimé de reconstruction de la maison plutôt que simplement sa valeur marchande actuelle.
Les coûts de reconstruction peuvent différer considérablement du prix de vente d'une propriété, car les matériaux de construction, la main-d'œuvre, les permis, la démolition et les exigences locales de construction peuvent tous affecter le coût de la reconstruction.
La couverture des autres structures
L'assurance habitation peut également offrir une couverture pour certaines structures situées sur la propriété mais distinctes de la résidence principale.
Des exemples peuvent inclure :
- Les garages détachés
- Les remises
- Les clôtures
- Certaines structures autonomes
Le montant de couverture disponible est généralement soumis à un pourcentage ou à une limite précisée par la police.
La couverture des biens personnels
L'assurance des biens personnels peut aider à couvrir les biens endommagés, détruits ou volés à la suite d'un événement couvert.
Les biens couverts peuvent inclure :
- Les meubles
- Les vêtements
- Les appareils électroniques
- Les électroménagers
- L'équipement ménager
- Certains articles récréatifs
La police peut établir des limites précises pour des catégories telles que les bijoux, l'argent comptant, les objets de collection, les armes à feu ou d'autres biens de grande valeur.
Les propriétaires ayant des articles coûteux devraient examiner ces limites et déterminer si une couverture de biens personnels avec liste détaillée ou un autre avenant est approprié.
Coût de remplacement contre valeur actuelle en espèces
L'une des distinctions les plus importantes lors de la comparaison des polices d'assurance habitation est la manière dont les biens endommagés seront évalués.
Le coût de remplacement
La couverture au coût de remplacement vise généralement à payer le montant nécessaire pour réparer ou remplacer les biens couverts sans déduire la dépréciation, sous réserve des conditions et des limites de la police.
Par exemple, si une toiture ancienne est endommagée par un événement couvert, le règlement de la réclamation peut dépendre du fait que la police utilise le coût de remplacement ou une autre méthode d'évaluation.
La valeur actuelle en espèces
La valeur actuelle en espèces (ACV) tient généralement compte de la dépréciation lors de la détermination de la valeur des biens endommagés.
En conséquence, un règlement basé sur l'ACV peut être inférieur au montant nécessaire pour acheter un remplacement neuf.
Les propriétaires devraient vérifier si leur couverture du bâtiment et des biens personnels utilise le coût de remplacement, la valeur actuelle en espèces, ou différentes méthodes d'évaluation selon les catégories de biens.
Assurance responsabilité civile personnelle
L'assurance habitation peut également offrir une couverture de responsabilité civile personnelle.
Cette protection peut s'appliquer lorsque le titulaire de la police est légalement responsable de blessures corporelles ou de dommages matériels impliquant une autre personne, sous réserve des conditions de la police.
Par exemple, la couverture de responsabilité civile pourrait devenir pertinente si un visiteur est blessé sur la propriété et que le propriétaire est jugé légalement responsable.
La couverture de responsabilité civile peut également inclure certains frais de défense juridique associés à une réclamation couverte.
Comme les réclamations en responsabilité civile peuvent potentiellement dépasser la valeur de la propriété physique, les propriétaires devraient tenir compte de leur exposition financière globale lors de l'examen des limites de responsabilité civile.
Paiements médicaux à des tiers
Certaines polices d'assurance habitation incluent une couverture des paiements médicaux pour certaines blessures subies par des invités ou d'autres visiteurs autorisés.
Cette couverture est généralement destinée à des frais médicaux relativement mineurs et peut s'appliquer sans le même processus de détermination de responsabilité requis pour une réclamation traditionnelle en responsabilité civile, selon la police.
Elle est différente de l'assurance maladie et ne devrait pas être considérée comme un substitut à la couverture médicale.
Frais de subsistance supplémentaires
Si une perte couverte rend une maison temporairement inhabitable, la couverture des frais de subsistance supplémentaires (ALE) peut aider à payer certains coûts supplémentaires pendant que les réparations sont effectuées.
Selon la police, les dépenses admissibles peuvent inclure :
- L'hébergement temporaire
- Les frais de nourriture supplémentaires
- Certains frais de transport
- D'autres augmentations nécessaires des frais de subsistance
Le montant disponible et la durée de la couverture ALE dépendent de la police.
Les propriétaires devraient vérifier les limites applicables avant de présumer que chaque dépense de logement temporaire sera remboursée.
Ce que l'assurance habitation peut exclure
L'assurance habitation offre une protection importante, mais les exclusions peuvent être tout aussi importantes que les événements couverts.
Les dommages causés par les inondations
L'assurance habitation standard ne couvre généralement pas les dommages causés par les inondations.
L'assurance contre les inondations est généralement achetée séparément par l'intermédiaire d'un programme ou d'un assureur d'assurance contre les inondations approprié.
Cette distinction compte, car les propriétaires peuvent présumer que les dommages causés par l'eau sont automatiquement couverts. La cause de l'infiltration d'eau peut déterminer si une réclamation relève de l'assurance habitation, de l'assurance contre les inondations, ou d'une autre forme de couverture.
Les dommages causés par les tremblements de terre
Les dommages causés par les tremblements de terre sont également couramment exclus des polices d'assurance habitation standard.
Dans les régions présentant une exposition significative aux tremblements de terre, les propriétaires peuvent avoir besoin d'une police ou d'un avenant distinct pour les tremblements de terre.
L'usure normale
L'assurance habitation n'est généralement pas destinée à payer pour la détérioration ordinaire ou l'entretien courant.
Des exemples peuvent inclure :
- Les toitures vieillissantes
- La détérioration normale de la plomberie
- Les problèmes de fondation graduels
- L'entretien courant des électroménagers
- La détérioration générale de la propriété
L'assurance est principalement conçue pour les pertes soudaines ou accidentelles admissibles couvertes par la police, plutôt que pour les dépenses d'entretien prévisibles.
Les dommages causés par les nuisibles et infestations
Les dommages causés par des insectes, des rongeurs, des termites ou d'autres infestations peuvent être exclus ou limités par une police d'assurance habitation.
Le contrôle des nuisibles et le traitement des termites de routine relèvent généralement de la responsabilité d'entretien plutôt que de réclamations d'assurance standard.
Les dommages intentionnels
Les polices d'assurance excluent généralement les pertes résultant d'actes intentionnels commis par une personne assurée.
Les exclusions et circonstances spécifiques sont définies dans le contrat de police.
Comment fonctionnent les franchises de l'assurance habitation
Une franchise d'assurance habitation est le montant que le propriétaire paie généralement pour une réclamation de propriété couverte avant que l'assureur ne contribue au reste de la perte admissible.
Par exemple, si une perte couverte produit 15 000 $ de dommages admissibles et que la police a une franchise de 1 000 $, le propriétaire serait généralement responsable des premiers 1 000 $, l'assureur payant les 14 000 $ restants, sous réserve des conditions et des limites de la police.
Certaines polices peuvent avoir des franchises différentes pour des risques spécifiques, y compris certaines réclamations liées au vent ou aux ouragans.
Lors de la comparaison des devis d'assurance habitation, regardez au-delà de la prime et examinez la franchise qui s'applique à chaque couverture principale.
Comment examiner la couverture d'assurance habitation
Un examen de police devrait se concentrer sur plusieurs composantes financières.
1. Vérifiez la limite de couverture du bâtiment
Assurez-vous que la limite du bâtiment est basée sur une estimation de reconstruction appropriée plutôt que simplement sur le prix d'achat ou la valeur marchande de la maison.
2. Examinez les limites des biens personnels
Vérifiez si vos biens sont couverts au coût de remplacement ou à la valeur actuelle en espèces, et si des limites spéciales s'appliquent aux biens de valeur.
3. Comparez les limites de responsabilité civile
Examinez le montant de couverture de responsabilité civile personnelle disponible et déterminez s'il est approprié pour votre situation financière.
4. Examinez les franchises
Comparez la franchise standard ainsi que toute franchise distincte pouvant s'appliquer à des types spécifiques de dommages matériels.
5. Identifiez les exclusions majeures
Recherchez spécifiquement les exclusions concernant les inondations, les tremblements de terre, l'entretien, la moisissure, les nuisibles, les dommages causés par l'eau et d'autres risques pertinents pour la propriété.
6. Envisagez une couverture supplémentaire
Selon la propriété et l'emplacement, les propriétaires peuvent envisager une protection supplémentaire telle que :
- L'assurance contre les inondations
- L'assurance contre les tremblements de terre
- L'assurance responsabilité civile complémentaire (parapluie)
- La couverture des biens personnels avec liste détaillée
- La couverture des refoulements d'eau
- La couverture des pannes d'équipement
- La couverture au coût de remplacement majoré
La disponibilité et la pertinence varient selon l'assureur et l'emplacement.
Liste de vérification pour comparer l'assurance habitation
Avant d'acheter ou de renouveler une police d'assurance habitation, examinez :
- La limite de couverture du bâtiment
- La couverture des autres structures
- La couverture des biens personnels
- Le coût de remplacement ou la valeur actuelle en espèces
- La limite de responsabilité civile personnelle
- La couverture des paiements médicaux
- Les frais de subsistance supplémentaires
- La franchise standard
- Les franchises spéciales
- Les exclusions majeures
- Les avenants optionnels
- La protection contre les inondations et les tremblements de terre
- La couverture des objets de valeur
Une prime d'assurance habitation plus basse ne signifie pas nécessairement des coûts globaux plus faibles. Une police avec une prime plus basse peut avoir des franchises plus élevées, des limites de couverture plus faibles, ou des conditions plus restrictives.
L'objectif est de comprendre la relation entre les taux d'assurance habitation, les limites de couverture, les franchises, les exclusions et l'exposition aux frais non couverts. Examiner ces facteurs ensemble peut aider les propriétaires à identifier les lacunes de couverture potentielles et à choisir une protection alignée sur les risques associés à leur propriété.



